

സൗജന്യ താങ്ങാനാവുന്ന തുക പരിശോധന
മിക്ക ലെൻഡർമാരും വരുമാനത്തിന്റെ നാലു മുതൽ നാലര ഇരട്ടി വരെയാണ് പരിഗണിക്കുന്നത്, എന്നാൽ കൂടുതൽ പ്രയോജനകരമായ ചോദ്യം എന്താണ് വരുമാനമായി കണക്കാക്കുന്നത് എന്നതാണ്. ഓവർടൈം, ബോണസ്, ഷിഫ്റ്റ് എൻഹാൻസ്മെന്റുകൾ എന്നിവ ഓരോ ലെൻഡറും വളരെ വ്യത്യസ്തമായാണ് കണക്കാക്കുന്നത്.
4 x ഇരട്ടി വരുമാനം, സാധാരണ
5 x ഇരട്ടി വരുമാനം, ഉയർന്ന പരിധിയിൽ
0 ആരംഭിക്കാൻ ക്രെഡിറ്റ് ചെക്ക്
ഓരോ ലെൻഡറും വരുമാനത്തിന്റെ ഒരു ഗുണിതത്തിൽ നിന്നാണ് തുടങ്ങുന്നത്, മിക്കവരും നിങ്ങളുടെ വാർഷിക വരുമാനത്തിന്റെ നാലു മുതൽ നാലര ഇരട്ടി വരെയാണ് നൽകുന്നത്. ചില തൊഴിലുകൾക്കോ ഉയർന്ന വരുമാനക്കാർക്കോ ചുരുക്കം ചിലർ കൂടുതൽ നൽകും. എന്നാൽ കണക്കുകൂട്ടലിലെ ഏറ്റവും താൽപ്പര്യം കുറഞ്ഞ ഭാഗമാണ് ഈ ഗുണിതം.
നിങ്ങളുടെ തുക യഥാർത്ഥത്തിൽ നിർണ്ണയിക്കുന്ന ചോദ്യം, ലെൻഡർ എന്തിനെയാണ് വരുമാനമായി അംഗീകരിക്കുന്നത് എന്നതാണ്. അടിസ്ഥാന ശമ്പളം എപ്പോഴും പൂർണ്ണമായി പരിഗണിക്കും. ഓവർടൈം, ബോണസ്, ഷിഫ്റ്റ് എൻഹാൻസ്മെന്റ്, രണ്ടാമത്തെ ജോലി തുടങ്ങിയ മറ്റെല്ലാം വിപണിയിലെ ഓരോ ലെൻഡറും വ്യത്യസ്തമായാണ് വിലയിരുത്തുന്നത്. അതുകൊണ്ടാണ് ഒരേ പേസ്ലിപ്പുകളിൽ നിന്ന്, ഒരേ ദിവസം, അസാധാരണമായി ഒന്നും ചെയ്യാതെ തന്നെ, രണ്ട് ബാങ്കുകൾ പതിനായിരക്കണക്കിന് പൗണ്ടിന്റെ വ്യത്യാസമുള്ള തുകകളിൽ എത്തുന്നത്.
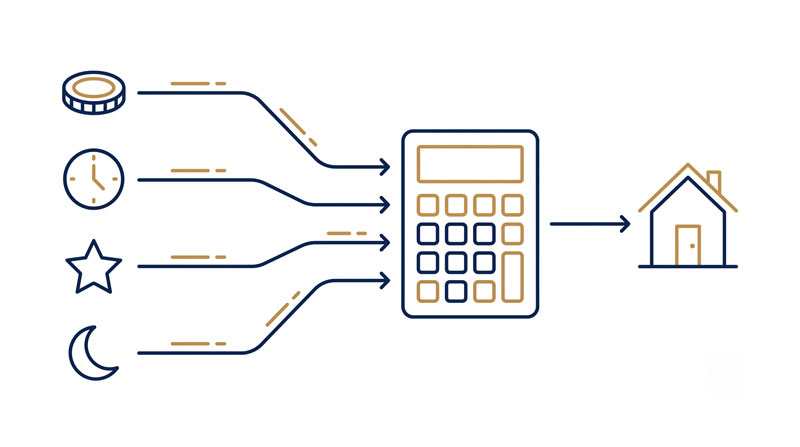
എപ്പോഴും പൂർണ്ണമായി പരിഗണിക്കുന്നത്
- അടിസ്ഥാന ശമ്പളം
- ഉറപ്പുള്ള കരാർ അലവൻസുകൾ
- ലണ്ടൻ അല്ലെങ്കിൽ പ്രാദേശിക വെയ്റ്റിംഗ്
ലെൻഡർ അനുസരിച്ച് വളരെ വ്യത്യാസപ്പെടുന്നത്
- ഓവർടൈമും ബോണസും
- ഷിഫ്റ്റ്, അസാധാരണ സമയ ജോലി എൻഹാൻസ്മെന്റുകൾ
- ബാങ്ക്, ഏജൻസി ഷിഫ്റ്റുകൾ
- രണ്ടാമത്തെ ജോലികളും ഫ്രീലാൻസ് വരുമാനവും
- കമ്മീഷൻ
വരുമാനത്തോളം തന്നെ ചെലവുകളും പ്രധാനമാണ്
നിലവിലുള്ള വായ്പകൾ, കാർ ഫിനാൻസ്, ക്രെഡിറ്റ് കാർഡ് ബാലൻസുകൾ, ചൈൽഡ്കെയർ, സ്റ്റുഡന്റ് ലോൺ തിരിച്ചടവുകൾ എന്നിവയെല്ലാം ഒരു ലെൻഡർ നൽകുന്ന തുക കുറയ്ക്കും. അപേക്ഷിക്കുന്നതിന് മുമ്പ് ചെറിയൊരു കടം തീർക്കുന്നത്, അതേ തുക ഡെപ്പോസിറ്റായി സമ്പാദിക്കുന്നതിനെക്കാൾ കൂടുതൽ വായ്പ ലഭിക്കാൻ ചിലപ്പോൾ സഹായിക്കും.
ലെൻഡർമാർ വരുമാനത്തിന്റെ മൾട്ടിപ്പിളിനൊപ്പം ഒരു അഫോർഡബിലിറ്റി വിലയിരുത്തലും നടത്തുന്നു; ചെലവുകൾ ഏറ്റവും കൂടുതൽ ബാധിക്കുന്നത് ഈ അഫോർഡബിലിറ്റി പരിശോധനയിലാണ്. പതിനെട്ട് മാസം ബാക്കിയുള്ള ഒരു കാർ ഫിനാൻസ് കരാർ, കുടിശ്ശികയുള്ള ബാലൻസിനെക്കാൾ വളരെ കൂടുതൽ നിങ്ങളുടെ വായ്പാ തുക കുറച്ചേക്കാം, കാരണം ലെൻഡർ കടത്തെയല്ല, പ്രതിമാസ ബാധ്യതയെയാണ് കണക്കാക്കുന്നത്. എന്തെങ്കിലും തീർക്കാൻ ഏതാനും മാസങ്ങൾ മാത്രം ബാക്കിയുണ്ടെങ്കിൽ, കാത്തിരിക്കുന്നത് പലപ്പോഴും നല്ലതാണ്.
ആളുകൾ പറയാൻ മറക്കുന്ന മറ്റൊരു കണക്കാണ് ചൈൽഡ്കെയർ. ഇത് യഥാർത്ഥ പ്രതിമാസ ബാധ്യതയാണ്, ലെൻഡർമാർ ഇതിനെക്കുറിച്ച് ചോദിക്കും. അതിനാൽ അണ്ടർറൈറ്റിംഗിൽ ഇത് വെളിപ്പെട്ട് മുഴുവൻ ചർച്ചയും പുനഃക്രമീകരിക്കേണ്ടി വരുന്നതിനെക്കാൾ, തുടക്കത്തിൽ തന്നെ സത്യസന്ധമായി ഉൾപ്പെടുത്തുക.
ഡെപ്പോസിറ്റും ഉത്തരം മാറ്റുന്നു
നിങ്ങളുടെ ഡെപ്പോസിറ്റ് ഒരേസമയം രണ്ട് കാര്യങ്ങൾ ചെയ്യുന്നു. നിങ്ങൾക്ക് കടം എടുക്കേണ്ട തുക അത് കുറയ്ക്കുന്നു, കൂടാതെ മികച്ച ലോൺ ടു വാല്യൂ ബാൻഡിലേക്ക് നിങ്ങളെ മാറ്റുന്നു, ഇത് സാധാരണയായി ലഭിക്കുന്ന നിരക്ക് മെച്ചപ്പെടുത്തുന്നു. പൗണ്ടിനെക്കാൾ ബാൻഡുകൾക്കാണ് പ്രാധാന്യം. തൊണ്ണൂറ് ശതമാനത്തിന് മുകളിൽ നിന്ന് അതിന് താഴേക്ക്, അല്ലെങ്കിൽ എൺപത്തിയഞ്ചിന് മുകളിൽ നിന്ന് താഴേക്ക് മാറുന്നത് നിങ്ങളുടെ വിലനിർണ്ണയത്തിൽ ശ്രദ്ധേയമായ മാറ്റം വരുത്തിയേക്കാം.
മിക്ക വാങ്ങുന്നവർക്കും അഞ്ച് ശതമാനമാണ് പ്രായോഗികമായ കുറഞ്ഞ തുക. പത്ത് ശതമാനം ലെൻഡർമാരുടെ തിരഞ്ഞെടുപ്പ് ഗണ്യമായി വിശാലമാക്കുന്നു. പതിനഞ്ചിനും ഇരുപത്തിയഞ്ചിനും ശതമാനത്തിനും ഇടയിൽ, റെസിഡൻഷ്യൽ വായ്പക്കാർക്ക് ലഭ്യമായ ഏറ്റവും മികച്ച വിലനിർണ്ണയത്തിലേക്ക് നിങ്ങൾ എത്തുന്നു. ഒരേ വാങ്ങൽ രണ്ടോ മൂന്നോ ഡെപ്പോസിറ്റ് തലങ്ങളിൽ ഞങ്ങൾ കാണിച്ചുതരും, അതുവഴി കൂടുതൽ കാലം സമ്പാദിക്കുന്നത് ശരിക്കും വിലപ്പെട്ടതാണോ, അതോ ഒരു വർഷം കൂടി വാടക നൽകുന്നത് ലാഭിക്കുന്നതിനെക്കാൾ ചെലവേറിയതാണോ എന്ന് നിങ്ങൾക്ക് തീരുമാനിക്കാം.
- ആദ്യമായി വീട് വാങ്ങുന്നവർക്കുള്ള ഉപദേശം
- വിദേശത്തുനിന്നുള്ള സമ്മാന ഡെപ്പോസിറ്റുകൾ
- NHS മോർട്ട്ഗേജ് ഉപദേശം
Infinity Financials ഞങ്ങളുടെ മോർട്ട്ഗേജ് വേഗത്തിൽ ഏർപ്പാടാക്കി, ഞങ്ങൾക്ക് ശരിക്കും സന്തോഷം നൽകിയ ഒരു ഡീൽ കണ്ടെത്തി, ഓരോ ഘട്ടത്തിലും വ്യക്തമായ മാർഗനിർദേശവും നൽകി.
Sajan Cherian
ഡിസൈനർ
എനിക്ക് എത്ര കടം എടുക്കാം: പതിവ് ചോദ്യങ്ങൾ
ഓൺലൈൻ കാൽക്കുലേറ്റർ കൃത്യമാണോ?
ഇത് അന്തിമ ഉത്തരമല്ല, ഒരു തുടക്കം മാത്രമാണ്. മിക്ക കാൽക്കുലേറ്ററുകളും അടിസ്ഥാന ശമ്പളത്തെ മാത്രം ഗുണിക്കുകയും ഓവർടൈം, ബോണസ്, ഷിഫ്റ്റ് എൻഹാൻസ്മെന്റുകൾ എന്നിവ അവഗണിക്കുകയും ചെയ്യുന്നു, അതിനാൽ അവയെ ശരിയായി പരിഗണിക്കുന്ന ഒരു ലെൻഡറെ ഉപയോഗിച്ചാൽ യഥാർത്ഥ തുക പലപ്പോഴും കൂടുതലായിരിക്കും.
എന്റെ പങ്കാളിയുടെ വരുമാനവും കണക്കിലെടുക്കുമോ?
അതെ. സംയുക്ത അപേക്ഷയിൽ രണ്ട് വരുമാനങ്ങളും, രണ്ടുപേരുടെയും ചെലവുകളും രണ്ട് ക്രെഡിറ്റ് ഫയലുകളും വിലയിരുത്തപ്പെടും.
എന്റെ വായ്പാ സാധ്യത പരിശോധിക്കുന്നത് എന്റെ ക്രെഡിറ്റ് സ്കോറിനെ ബാധിക്കുമോ?
ഇല്ല. ഞങ്ങളുടെ സൗജന്യ വിലയിരുത്തലിൽ ക്രെഡിറ്റ് പരിശോധന ഒട്ടും ഉൾപ്പെടുന്നില്ല. നിങ്ങൾ പൂർണ്ണ അപേക്ഷയുമായി മുന്നോട്ടുപോകാൻ തീരുമാനിക്കുമ്പോൾ മാത്രമാണ് ഹാർഡ് സെർച്ച് നടക്കുന്നത്.
ഞാൻ സ്വയംതൊഴിൽ ചെയ്യുന്ന ആളാണെങ്കിൽ എന്ത് സംഭവിക്കും?
ലെൻഡർമാർ ശമ്പള സ്ലിപ്പുകൾക്ക് പകരം അക്കൗണ്ടുകളോ ടാക്സ് കണക്കുകൂട്ടലുകളോ ആണ് ആധാരമാക്കുന്നത്. ചിലർക്ക് മൂന്ന് വർഷത്തെ ബിസിനസ് ചരിത്രം വേണം, ചിലർ ഒരു വർഷം സ്വീകരിക്കും, കൂടാതെ അറ്റാദായമാണോ ശമ്പളവും ഡിവിഡന്റും ചേർന്ന തുകയാണോ ഉപയോഗിക്കുന്നത് എന്ന കാര്യത്തിലും അവർ വ്യത്യസ്തരാണ്.
മോർട്ട്ഗേജ് കാലാവധി എനിക്ക് കടം വാങ്ങാവുന്ന തുകയെ മാറ്റുമോ?
അതെ. ദൈർഘ്യമേറിയ കാലാവധി പ്രതിമാസ തവണ കുറയ്ക്കുന്നു, ഇത് ലെൻഡർ നൽകാൻ തയ്യാറാകുന്ന തുക വർധിപ്പിച്ചേക്കാം, പക്ഷേ മൊത്തത്തിൽ കൂടുതൽ പലിശ നൽകേണ്ടിവരും. ഒരേ മോർട്ട്ഗേജ് 25, 30, 35 വർഷങ്ങളിൽ ഞങ്ങൾ കാണിച്ചുതരും.
ഈ തുക എത്രകാലം സാധുവായിരിക്കും?
മാനദണ്ഡങ്ങളും നിരക്കുകളും മാറും, അതിനാൽ ഏത് തുകയും ഒരു നിമിഷത്തെ ചിത്രമായി മാത്രം കാണുക. നിങ്ങളുടെ സാഹചര്യങ്ങളോ വിപണിയോ മാറിയാൽ, ഒരു വസ്തുവിന് ഓഫർ നൽകുംമുമ്പ് വീണ്ടും പരിശോധിക്കുന്നത് നല്ലതാണ്.
ഊഹമല്ല, യഥാർത്ഥ സംഖ്യ നേടൂ
രണ്ട് മിനിറ്റ്, സൗജന്യം, ബാധ്യതയില്ല.