

मुफ़्त वहन-क्षमता जाँच
अधिकतर ऋणदाता आय का लगभग चार से साढ़े चार गुना तक देते हैं, लेकिन अधिक काम का सवाल यह है कि आय में क्या गिना जाता है। ओवरटाइम, बोनस और शिफ्ट एन्हांसमेंट को एक ऋणदाता से दूसरे ऋणदाता तक बहुत अलग तरीके से माना जाता है।
4 x गुना आय, सामान्य रूप से
5 x गुना आय, उच्चतम स्तर पर
0 शुरू करने के लिए क्रेडिट चेक
हर ऋणदाता आय के एक गुणक से शुरुआत करता है, और अधिकतर आपकी वार्षिक आय के चार से साढ़े चार गुना के बीच रहते हैं। कुछ ऋणदाता कुछ पेशों या अधिक कमाने वालों के लिए इससे आगे भी जाते हैं। लेकिन इस गणना में गुणक सबसे कम महत्वपूर्ण हिस्सा है।
आपकी राशि को वास्तव में तय करने वाला सवाल यह है कि ऋणदाता किसे आय मानने के लिए सहमत होता है। मूल वेतन हमेशा पूरा गिना जाता है। बाकी सब कुछ, यानी ओवरटाइम, बोनस, शिफ्ट एन्हांसमेंट, दूसरी नौकरी, बाज़ार के हर ऋणदाता द्वारा अलग तरह से आँका जाता है। इसी कारण दो बैंक एक जैसी पे-स्लिप के आधार पर, उसी दिन, बिना कुछ असामान्य किए, दसियों हज़ार पाउंड के अंतर वाली राशियों तक पहुँच सकते हैं।
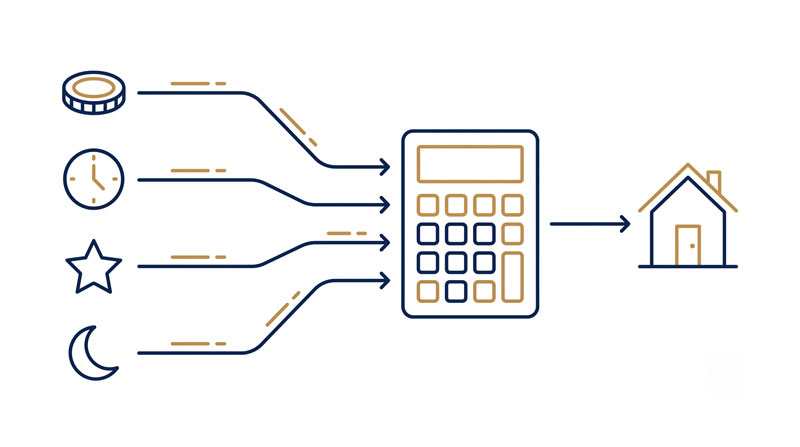
हमेशा पूरा गिना जाता है
- मूल वेतन
- गारंटीकृत अनुबंधित भत्ते
- London या क्षेत्रीय वेटिंग
ऋणदाता के अनुसार काफ़ी बदलता है
- ओवरटाइम और बोनस
- शिफ्ट और असामाजिक घंटों के एन्हांसमेंट
- बैंक और एजेंसी शिफ्ट
- दूसरी नौकरियाँ और फ़्रीलांस आय
- कमीशन
खर्च भी आय जितने ही मायने रखते हैं
मौजूदा ऋण, कार फ़ाइनेंस, क्रेडिट कार्ड की बकाया राशि, चाइल्डकेयर और स्टूडेंट लोन की किस्तें, सब ऋणदाता की पेशकश को घटाते हैं। आवेदन से पहले कोई छोटा कर्ज़ चुका देने से कभी-कभी उतनी ही राशि डिपॉज़िट के रूप में बचाने की तुलना में अधिक उधार मिल जाता है।
ऋणदाता आय के गुणक के साथ-साथ affordability का आकलन भी करते हैं, और खर्च इसी जाँच में असर डालते हैं। जिस कार फ़ाइनेंस समझौते में अठारह महीने बचे हों, वह आपकी उधार क्षमता को बकाया राशि से काफ़ी अधिक घटा सकता है, क्योंकि ऋणदाता कर्ज़ की जगह मासिक प्रतिबद्धता को गिनता है। यदि आप किसी चीज़ को चुकाने से कुछ ही महीने दूर हैं, तो अक्सर इंतज़ार करना उचित होता है।
चाइल्डकेयर वह दूसरा खर्च है जिसका ज़िक्र लोग भूल जाते हैं। यह वास्तविक मासिक प्रतिबद्धता है और ऋणदाता इसके बारे में पूछेंगे, इसलिए इसे शुरू से ईमानदारी से बताएँ, बजाय इसके कि यह अंडरराइटिंग के समय सामने आए और पूरी बातचीत दोबारा शुरू करनी पड़े।
डिपॉज़िट भी जवाब बदल देता है
आपका डिपॉज़िट एक साथ दो काम करता है। यह आपको कितना उधार लेना है उसे कम करता है, और आपको लोन टू वैल्यू के बेहतर बैंड में ले जाता है, जिससे आमतौर पर आपको मिलने वाली दर बेहतर होती है। यहाँ पाउंड की रकम से ज़्यादा बैंड मायने रखते हैं। नब्बे प्रतिशत से ऊपर से उसके नीचे आने, या पचासी प्रतिशत से ऊपर से उसके नीचे आने पर आपकी कीमत में उल्लेखनीय बदलाव आ सकता है।
अधिकांश खरीदारों के लिए पाँच प्रतिशत व्यावहारिक न्यूनतम है। दस प्रतिशत से लेंडर के विकल्प काफ़ी बढ़ जाते हैं। पंद्रह से पच्चीस प्रतिशत के बीच आप रिहायशी उधारकर्ताओं के लिए उपलब्ध सबसे आकर्षक कीमत में पहुँच जाते हैं। हम आपको वही खरीद दो या तीन डिपॉज़िट स्तरों पर दिखाएँगे, ताकि आप तय कर सकें कि ज़्यादा समय तक बचत करना सचमुच फ़ायदेमंद है या एक और साल का किराया बचत से ज़्यादा महँगा पड़ता है।
Infinity Financials ने हमारा मॉर्गेज जल्दी करवा दिया और हमारे लिए ऐसी डील ढूँढी जिससे हम सचमुच बहुत खुश थे, और हर चरण पर स्पष्ट मार्गदर्शन भी मिला।
Sajan Cherian
डिज़ाइनर
मैं कितना उधार ले सकता हूँ: अक्सर पूछे जाने वाले प्रश्न
क्या ऑनलाइन कैलकुलेटर सटीक होता है?
यह अंतिम उत्तर नहीं, बल्कि एक शुरुआती बिंदु है। ज़्यादातर कैलकुलेटर केवल मूल वेतन को गुणा करते हैं और ओवरटाइम, बोनस और शिफ़्ट भत्तों को छोड़ देते हैं, इसलिए जब ऐसा लेंडर चुना जाए जो इन्हें ठीक से गिनता है, तो असली रकम अक्सर ज़्यादा निकलती है।
क्या मेरे पार्टनर की आय भी गिनी जाती है?
हाँ। संयुक्त आवेदन में दोनों की आय, दोनों के खर्चों और दोनों की क्रेडिट फ़ाइलों का आकलन किया जाता है।
क्या अपनी उधार क्षमता जाँचने से मेरे क्रेडिट स्कोर पर असर पड़ेगा?
नहीं। हमारे मुफ़्त आकलन में कोई क्रेडिट जाँच बिल्कुल नहीं होती। हार्ड सर्च तभी होती है जब आप पूर्ण आवेदन के साथ आगे बढ़ने का निर्णय लेते हैं।
अगर मैं स्वरोज़गार में हूँ तो क्या होगा?
लेंडर वेतन पर्चियों के बजाय खातों या कर गणनाओं के आधार पर काम करते हैं। कुछ तीन साल का कारोबारी रिकॉर्ड चाहते हैं, कुछ एक साल स्वीकार करते हैं, और इस पर भी उनमें अंतर है कि वे शुद्ध लाभ गिनते हैं या वेतन के साथ डिविडेंड।
क्या मॉर्गेज की अवधि मेरी उधार क्षमता बदलती है?
हाँ। लंबी अवधि से मासिक किस्त कम होती है, जिससे लेंडर द्वारा दी जाने वाली रकम बढ़ सकती है, लेकिन कुल ब्याज ज़्यादा लगता है। हम आपको वही मॉर्गेज 25, 30 और 35 वर्षों के लिए दिखाएँगे।
यह आँकड़ा कितने समय तक मान्य रहता है?
मानदंड और दरें बदलती रहती हैं, इसलिए किसी भी आँकड़े को एक तात्कालिक तस्वीर समझें। अगर आपकी परिस्थितियाँ या बाज़ार बदलें, तो किसी संपत्ति पर प्रस्ताव देने से पहले दोबारा जाँच करना उचित है।
अंदाज़ा नहीं, असली आँकड़ा पाएँ
दो मिनट, मुफ़्त, कोई बाध्यता नहीं।