

आपकी उधारी में क्या गिना जाता है
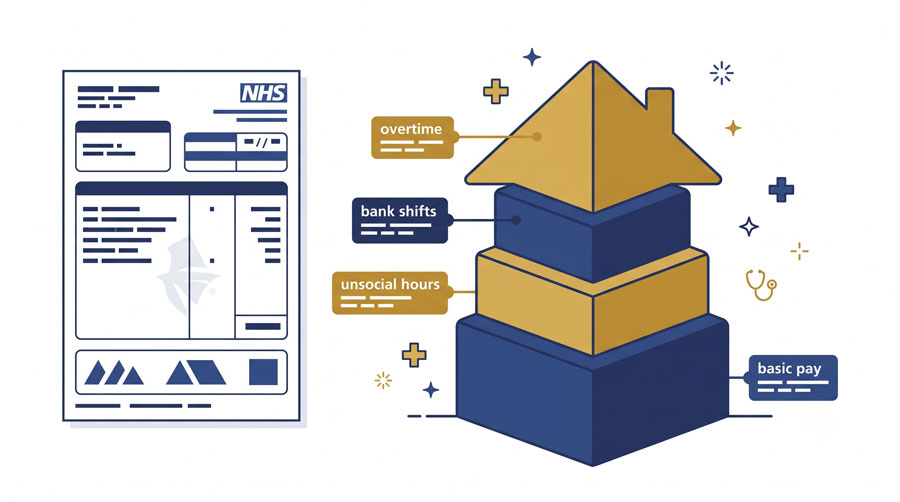
मूल वेतन
बाज़ार का हर लेंडर इसे हमेशा पूरा गिनता है।
असामान्य घंटों का भत्ता
कुछ लेंडर इसे पूरा गिनते हैं, कुछ आधा, और अधिकतर इसे पेस्लिप्स के औसत के रूप में लेते हैं।
बैंक शिफ्ट
लेंडर के अनुसार तीन से बारह महीने के रिकॉर्ड के साथ इसका उपयोग किया जा सकता है।
ओवरटाइम
इसे बैंक वर्क की तरह माना जाता है। राशि से अधिक नियमितता मायने रखती है।
नतीजा यह है कि दो लेंडर एक ही तीन पेस्लिप्स देखकर ऐसी उधारी राशियों पर पहुँच सकते हैं जिनमें दसियों हज़ार पाउंड का अंतर हो। यही अंतर NHS मॉर्गेज ब्रोकर का रोज़ का काम है। कहीं भी सिफ़ारिश करने से पहले, हम आपकी आय की गणना उसी तरह करते हैं जैसे हर लेंडर करेगा, ताकि जिस राशि के आधार पर आप घर की तलाश की योजना बनाएँ, वही राशि लेंडर वास्तव में मंज़ूर करे।
तैयारी करते समय एक व्यावहारिक सुझाव: अपनी पेस्लिप्स, नवीनतम P60 और तीन महीने के बैंक स्टेटमेंट एक ही फ़ोल्डर में रखें। बदलती आय वाले मामले साफ़-सुथरे सबूतों से जीते जाते हैं, और इन्हें तैयार रखने से समय-सीमा में कई सप्ताह की बचत हो सकती है।
ऑनलाइन कैलकुलेटरों से भी सावधान रहें, क्योंकि अधिकतर केवल मूल वेतन को गुणा करते हैं और उन सब बातों को अनदेखा कर देते हैं जो NHS पेस्लिप को NHS पेस्लिप बनाती हैं। यदि किसी कैलकुलेटर ने हाल में आपको निराश किया है, तो जब तक कोई व्यक्ति असली आँकड़े न देख ले, उसके उत्तर को अधिकतम सीमा नहीं बल्कि न्यूनतम सीमा मानें।
हर भूमिका के लिए एक NHS मॉर्गेज ब्रोकर
NHS आय की सुरक्षा
NHS का सिक पे अधिकांश नियोक्ताओं से बेहतर है, लेकिन यह समय के साथ घटता जाता है और आपकी सेवा अवधि पर निर्भर करता है: एक अवधि तक पूरा वेतन, फिर आधा वेतन, फिर केवल वैधानिक। यदि आपका परिवार आपकी NHS आय पर निर्भर है, तो आय सुरक्षा (इनकम प्रोटेक्शन) मासिक प्रीमियम पर उस अंतर को पाट देती है, और कई NHS परिवारों के लिए यह वह सबसे उपयोगी पॉलिसी है जो हम मॉर्गेज के साथ करवाते हैं।
कोई दबाव नहीं है और सलाह के लिए कोई शुल्क नहीं है। हमारा बस यह मानना है कि जो NHS मॉर्गेज ब्रोकर सुरक्षा कवच का ज़िक्र किए बिना ऋण करवा देता है, उसने आधा ही काम किया है।
NHS मॉर्गेज ब्रोकर से जुड़े अक्सर पूछे जाने वाले प्रश्न
क्या आप NHS कर्मचारियों से शुल्क लेते हैं?
नहीं। हमारी सलाह सभी के लिए निःशुल्क है। जब आपका मॉर्गेज पूरा होता है, तो हमें लेंडर की ओर से कमीशन मिलता है, और हम उसकी राशि आपको लिखित में बताते हैं।
क्या बैंक शिफ्ट की आय को मॉर्गेज के लिए गिना जाता है?
सही लेंडर के साथ, हाँ। आपको लगातार कई पेस्लिप दिखानी होंगी, और यह सिलसिला जितना लंबा और स्थिर होगा, उस आय का उतना अधिक हिस्सा गिना जाएगा। यह अकेला ऐसा क्षेत्र है जहाँ लेंडर को सोच-समझकर चुनने से नतीजे पर सबसे अधिक फर्क पड़ता है।
मैं अभी-अभी योग्य हुआ/हुई हूँ और मेरे पास अभी कोई पेस्लिप नहीं है। क्या मैं फिर भी घर खरीद सकता/सकती हूँ?
अक्सर, हाँ। कुछ लेंडर आपके हस्ताक्षरित अनुबंध और पुष्टि की गई शुरुआती तारीख के आधार पर आकलन करते हैं। किसी प्रॉपर्टी से लगाव होने से पहले हमसे बात करें, उसके बाद नहीं।
मैं वीज़ा पर हूँ। क्या यह मुझे रोकता है?
नहीं। इससे लेंडरों की सूची छोटी हो जाती है, और हम रोज़ ऐसे लेंडरों के साथ काम करते हैं जो वीज़ा आवेदनों का स्वागत करते हैं।
मेरा ओवरटाइम हर महीने काफ़ी बदलता रहता है। क्या यह समस्या है?
NHS में उतार-चढ़ाव सामान्य है और लेंडर इसे जानते हैं। क्योंकि वे बदलती आय का औसत निकालते हैं, इसलिए सबूत की लंबी अवधि आमतौर पर आपको नुकसान नहीं, बल्कि फ़ायदा पहुँचाती है।
क्या पेंशन अंशदान मेरे उधार लेने की क्षमता को प्रभावित करते हैं?
लेंडर पहले सकल आय का आकलन करते हैं, फिर नियमित खर्चों को देखते हैं। कुछ लेंडरों के लिए NHS पेंशन अंशदान उस दूसरे चरण में आते हैं, इसलिए समान वेतन वाले दो आवेदकों को अलग-अलग राशि की पेशकश की जा सकती है।
क्या शिफ्ट में काम करने से प्रक्रिया धीमी हो जाती है?
तैयारी के साथ नहीं। बदलती आय पर अतिरिक्त चरण केवल सबूत का होता है। पेस्लिप तैयार रखें, तो NHS का मामला सामान्य गति से आगे बढ़ता है।
मुझे कितने डिपॉज़िट की ज़रूरत है?
ज़्यादातर खरीदारों के लिए व्यावहारिक न्यूनतम पाँच प्रतिशत है, और दस प्रतिशत से विकल्प बढ़ते हैं और कीमत बेहतर मिलती है। सही कागज़ात हों तो परिवार से मिले उपहार, विदेश से मिले उपहार सहित, स्वीकार्य हैं।
जानें कि आपकी NHS आय का वास्तव में आकलन कैसे किया जाता है
दो मिनट, कोई कागज़ी कार्रवाई नहीं, कोई क्रेडिट चेक नहीं।